
Saham Konglo Tekan IHSG, Pembiayaan Akuisisi Bayan Jadi Sorotan
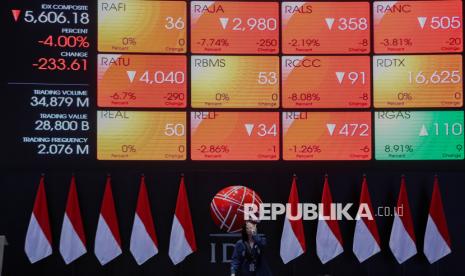
REPUBLIKA.CO.ID, JAKARTA — PT Mirae Asset Sekuritas Indonesia menilai tekanan di pasar saham domestik masih berlanjut setelah Indeks Harga Saham Gabungan (IHSG) terkoreksi 2,59 persen ke level 5.936. Pelemahan ini dipimpin oleh koreksi tajam sejumlah saham konglomerasi, seperti DSSA, BREN, TPIA, dan CUAN.
Sebanyak 11 sektor saham melemah, dengan 632 saham turun dan hanya 118 saham menguat. Meskipun indeks terkoreksi, investor asing justru mencatatkan net buy sebesar Rp 81 miliar di pasar reguler.
Head of Research & Chief Economist PT Mirae Asset Sekuritas Indonesia, Rully Arya Wisnubroto, menilai sentimen pasar masih rapuh di tengah risiko konsentrasi indeks, kenaikan harga minyak, dan ketidakpastian terkait pengawasan pasar.
Dari pasar global, bursa saham Amerika Serikat ditutup bervariasi. Dow Jones menguat 0,4 persen, sedangkan S&P 500 turun 0,1 persen dan Nasdaq melemah 0,4 persen. Harga minyak Brent melonjak 1,8 persen ke USD 106,65 per barel seiring dengan meningkatnya ketegangan geopolitik. Sementara itu, harga emas terkoreksi 0,6 persen.
Indeks Dolar AS (DXY) menguat ke sekitar 102,6, sedangkan imbal hasil obligasi pemerintah AS tenor 10 tahun terakhir berada di level 5,24 persen karena pasar obligasi AS libur. Dari dalam negeri, rupiah melemah ke sekitar Rp 17.900 per dolar AS.
“Katalis utama yang perlu dicermati ke depannya adalah data inflasi Amerika Serikat pada Rabu dan Rapat Dewan Gubernur (RDG) Bank Indonesia pada pekan berikutnya. Dalam kondisi tersebut, pendekatan selektif terhadap saham tetap relevan dibandingkan mengambil eksposur secara luas terhadap indeks,” jelas Rully.
Selain kondisi pasar secara keseluruhan, investor juga perlu memperhatikan risiko fundamental dan struktur pembiayaan masing-masing emiten. Salah satu yang menjadi perhatian adalah pembiayaan akuisisi saham PT Bayan Resources Tbk (BYAN) oleh kelompok usaha Jhonlin dan implikasinya terhadap risiko kredit PT Bank Mandiri (Persero) Tbk (BMRI).
Research Analyst PT Mirae Asset Sekuritas Indonesia, Muhammad Nurkholis Syafruddin, menerangkan bahwa kemampuan membayar utang seharusnya menjadi dasar penilaian kredit, bukan semata-mata nilai aset yang dijaminkan.
“Setelah transaksi, PT Jhonlin Baratama memegang 30,25 persen saham BYAN. Pada periode tahun buku 2021–2025, BYAN rata-rata membagikan dividen sebesar USD 960 juta per tahun, termasuk USD 500 juta untuk tahun buku 2025,” ujar Nurkholis.
Berdasarkan porsi kepemilikan tersebut, bagian dividen Jhonlin secara historis berpotensi mencapai sekitar USD 290 juta per tahun. Nilai tersebut setara dengan imbal hasil dividen sekitar 20 persen terhadap asumsi fasilitas pembiayaan sebesar Rp 26,1 triliun atau sekitar USD 1,45 miliar yang sepenuhnya dibiayai utang. Angka ini jauh di atas asumsi biaya pinjaman sebesar 8 persen.
“Dengan struktur cicilan selama 7–8 tahun, dividen rata-rata BYAN berpotensi menopang pelunasan pinjaman. Beban bunga tahunan sekitar USD 116 juta dapat ditutup 2,5 kali oleh dividen rata-rata lima tahun dan 1,3 kali oleh dividen tahun buku 2025. Sementara itu, cicilan tahunan sebesar USD 252–279 juta dapat ditutup sekitar 1,04–1,15 kali sehingga pinjaman berpotensi lunas dalam sekitar 6,6 tahun,” jelas Nurkholis.
Kemampuan pembayaran ini turut didukung oleh kinerja operasional BYAN. Pada semester I 2026, perusahaan membukukan laba bersih sebesar USD 410 juta, tumbuh 17 persen secara tahunan, serta memiliki kas sebesar USD 934 juta.
Artikel terkait
Berita terbaru
Punya Statestik Menterang, Striker Keturunan di Liga Islandia ini Bikin PSSI Kepincut
Setelah Demian Hesus Agustien yang bermain di Arsenal ramai diperbincangkan menjadi calon pemain naturalisasi, terbaru PSSI mulai memantau satu lagi pemain muda berdarah Indonesia...
Polda Banten Apresiasi Suporter, Pertandingan Dewa United vs Persija Berlangsung Tertib dan Kondusif
Serang – Polda Banten menyampaikan apresiasi dan ucapan terima kasih kepada seluruh suporter serta pecinta...
MU Hancur di Stamford Bridge! Kartu Merah Martinez Bisa Jadi Akhir Carrick
Manchester United kembali menelan hasil buruk setelah kalah 0-2 dari Chelsea dalam lanjutan Premier League di Stamford Bridge.
Prabowo Terima 250 Anggota Kadin di Hambalang
Prabowo menerima 250 anggota Kadin dan 400 peserta P3MDI di Hambalang. Pertemuan membahas investasi domestik dan pengembangan industri masa depan.